Páginas

Mostrando entradas con la etiqueta F -DECIMO. Mostrar todas las entradas

lunes, 9 de noviembre de 2020

INVESTIGAR Y SUSTENTAR. NOVIEMBRE 09 DEL 2020.


1)  Cual  es  la  función  de  los  libros  de contabilidad.

2)  Cómo  se  clasifican  los  libros  contables. 

3)  Cuales  son  los libros  obligatorios y dar  ejemplos.

4)  Cuáles son  los  libros  auxiliares y dar ejemplos.

5)  Realizar  la  descripción de:

a) Libro de Inventarios y Balance.

b) Libro Diario.

c) Libro Mayor. 

6) Cuáles  son  los  aspectos legales según el Código de Comercio.


Investigar  y  sustentar,  con  nota  para  el  tercer periodo  y  /  o  examen  final.

SOPORTES DE CONTABILIDAD. NOVIEMBRE 09 DEL 2020.


Los  soportes  de  contabilidad  son  los  documentos  que  sirven  de  base para registrar  las  operaciones comerciales  de  una  empresa. Se  elaboran  en  original  y  tantas  copias como  las  necesidades de la empresa  lo  exijan.


DESCRIPCIÓN  Y  PROCEDIMIENTO CONTABLE:


Todos  los  asientos contables, para  su  justificación, deben tener un  soporte con  los  siguientes  datos.

- Nombre  o  razón  social de la  empresa  que  lo  emite

- Nombre, número  y  fecha del comprobante.

_ Descipción del contenido del documento.

- Firmas de los responsables de elaborar, revisar, aprobar y contabilizar los  comprobantes.


PRINCIPALES  SOPORTES  DE  CONTABILIDAD.


1) Recibo de caja.

2) Recibo de consignación bancaria.

3) Comprobante  de  deposito y retiro de cuenta de ahorros.

4) Factura de venta al contado.

5) Factura de venta a crédito.

6) Comprobante de venta con tarjeta de crédito

7) Cheque.

8) Comprobante de pago.

9) Letra  de  cambio.

10) Pagare.

11) Nota debito.

12) Nota crédito.

13) Recibo de caja  menor.

14)Reembolso de caja menor.

15) Nota de contabilidad.

16) Comprobante diario de contabilidad.


RECIBO  DE CAJA:

 El recibo de caja es un soporte  de  contabilidad en el cual constan los  ingressos  en  efectivo recaudados  por  la  empresa. El original  se  entrega  al  cliente y las  copias  se  archivan asi:  Una para el archivo consecutivo y otra para anexar al comprobante diario de contabilidad.

El recibo de caja se contabiliza con debito a la cuenta caja, y el crédito de acuerdo con su contenido o concepto del pago recibido. Generalmente es un soporte de los abonos parciales o totales de  los clientes de una empresa por conceptos diferentes de ventas al contado ya que para ellas el soporte  es  la  factura.

Ejemplo:La  empresa  Americana de Muebles S.A el  10 de diciembre1996 recibe el pago de la factura No 1234 de su cliente Andrés Zamora, por  valor de $ 217.000 con el cheque No.102030 del Bancomercio.


ACTIVIDAD  EN  CLASE;


1) Investigar  la  función de  cada  uno  de  los  documentos  soportes  vistos  hoy  en  clase.

2) Pegar  o  representar  por  imagenes cada  uno  de ellos. 

3)Temas  para  sustentación, última nota  final  de  tercer  periodo  y  /  o  examen  final.


lunes, 2 de noviembre de 2020

CERTFICADOS DE RETENCIÓN EN LA FUENTE. NOVIEMBRES / 03 /2020.


Los  agentes  de  Retención en  la  fuente deberan expedir anualmente a los  asalariados, un certificado  de  ingresos y retenciones correspondiente al año gravable inmediatamente anterior, según el formato que expida la  Dirección General de Impuestos Nacionales


Cuando  se  trate de conceptos de retención, diferentes de asalariados, los agentes retenedores deberán expedir, anualmente, un certificado de retenciones practicadas durante  el  año.


Ejemplo:  La  empresa  Alex  Limitada durante  el  año 1994 pago  arrendamientos por  la  suma  de $1.200.000 a Fiduciaria Marquez Ltada y  retuvo  por  ese  concepto la  suma  de $36.000. Expide  el  certificado  correspondiente.


DECLARACIÓN PAGO Y DEDUCCIÓN DE LA RETENCIÓN EN LA FUENTE:


declaración mensual: A partir  del  mes  de  enero de 1998, los  agentes retenedores deberan presentar  y  pagar por  cada mes, una declaración  de  las  retenciones en la fuete que de conformidad con  las  normas  vigentes debieron efectuar  durante el respectivo mes. La declaración  se  presentará en el formulario  que  para  tal  efecto señale la  Dirección General de Impuestos Nacionales.  La sanción minima para quienes  incumplan con la obligación  de  declarar la Retención  en  la  Fuente es de $77.000 en el año 1996.


Contabilización  del  pago   mensual:


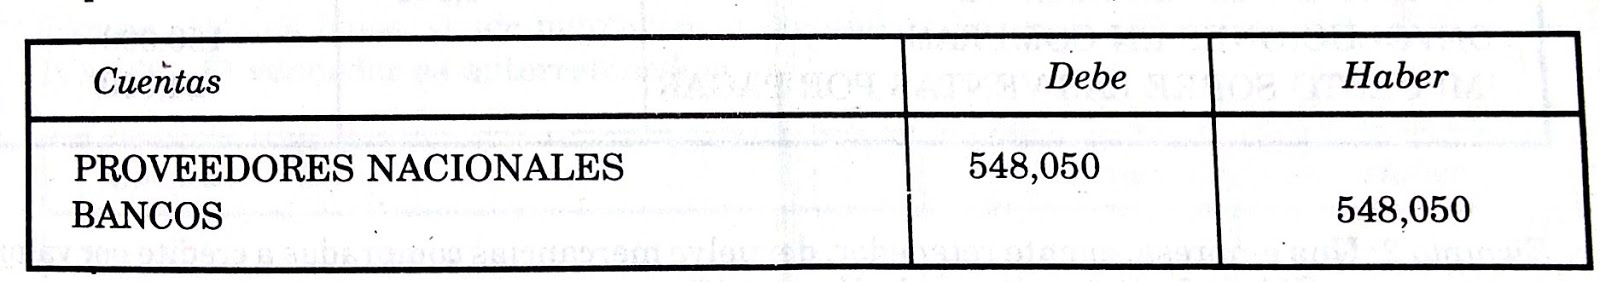
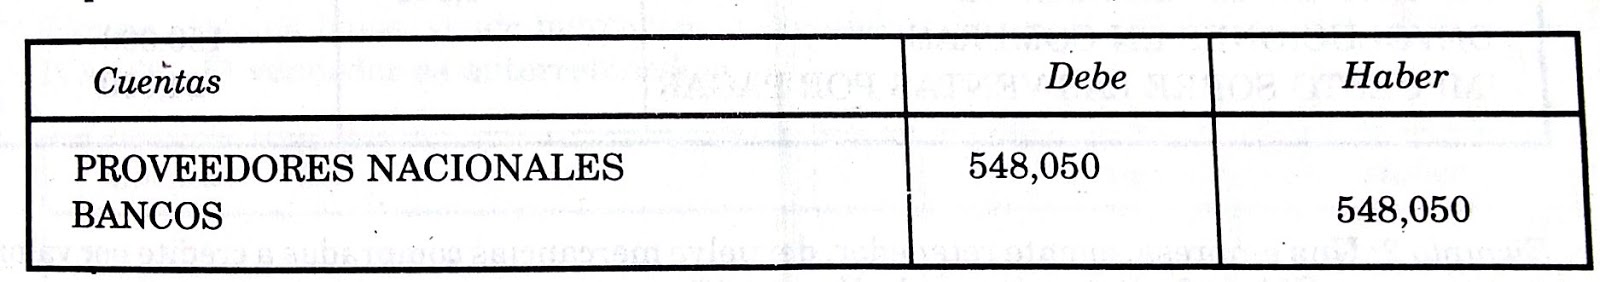
Agente retenedor:  La  empresa  paga $345.000, valor  retenido por  diferentes conceptos en el mes anterior.


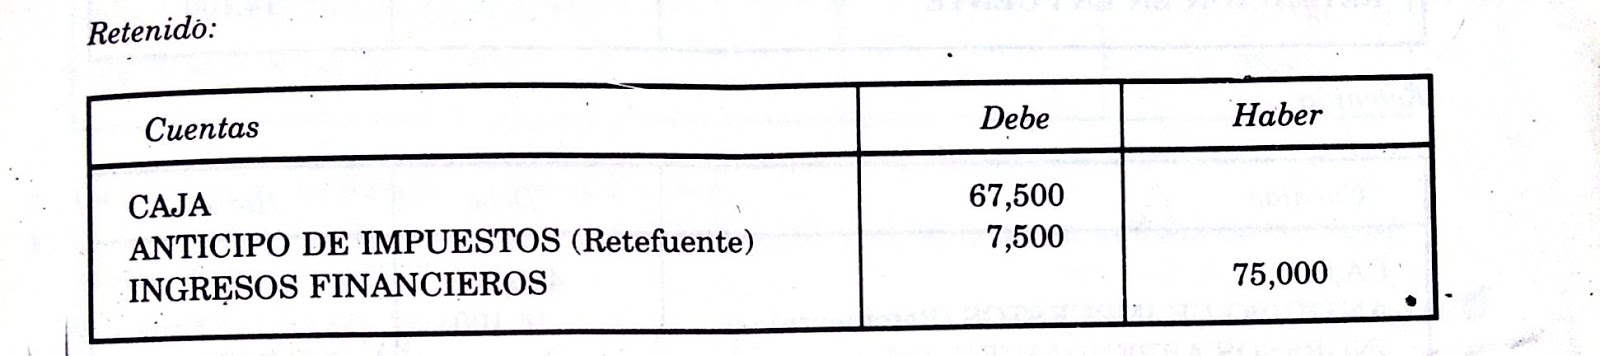
Deducción de la Retención en  la  fuente:  El  saldo  de  la  cuenta Anticipo  de  Impuestos (Retefuente) se deduce  al  final del periodo fiscal anual de los  impuestos de renta  y  complementarios a cargo del  contribuyente, acreditando  esta  cuenta y debitando Impuestos de Renta y Complementarios.

Retenido:

Ejemplo:  Un comerciantre  tiene  un  saldo  debito en Anticipo  de  Impuestos ( Retefuente) por $70.000 que  puede deducir de sus impuestos de renta  y  complementarios del respectivo periodo fiscal.


Deducción del Impuesto a las Ventas Retenido: El saldo de la  cuenta  Anticipo de Impuestos por impuesto a las ventas Retenidas se deduce  al  final de cada bimestre fiscal del valor del Impuesto sobre  las Ventas por pagar a cargo del contribuyente, acreditando la cuenta Anticipo de Impuestos (IVA Retenido) y debitando la cuenta IVA por pagar.


Ejemplo: Un comerciante tiene un  saldo débito en Anticipo  de  Impuestos y Contribuciones (IVA Retenido) de $147.000 y un  sdaldo crédito en IVA sobre  las  ventas  por pagar de $ 895.000, Al efectuar la deducción del impuesto a las Ventas Retenido se disminuye el saldo a pagar y se contabiliza  así:


lunes, 19 de octubre de 2020

AGENTES RETENEDORES 19 DE OCTUBRE DEL 2020


Son  Agentes Retenedores: los  responsables  del  regimen común quiene  tienen las  siguientes  obligaciones.


1) Discriminar  en  todas  las  facturas el impuesto sobre  las  ventas.

2)  Efectuar  la  retención

3)  Condignar mensualmente los  dineros reacudados

3) Expedir certificados  bimestrales a los  retenidos.


Contabilización de la Retención  en  el  impuesto  sobre  las  ventas:  Para contabilizar este  valor  se  utilizan  dos  procedimientos.


1)IVA retenido  a  los  responsables  del  régimen simplificado:

El responsable  del  régimen común, cuando  compra  bienes  o  servicios gravados a un  responsable del régimen simplificado, contabiliza la retención sobre  el  IVA con un débito en la  cuenta IVA POR PAGAR y un c´redito en la cuenta IMPUESTO  A  LAS  VENTAS RETENIDO.

En este  caso el impuesto  sobre  las  ventas retenido constituye un impuesto descontable para el retenedor, porque el responsable  del  régimen simplificado no puede cobrar IVA.

Ejemplo: Un responsable  del régimen  común compra  al  contado bienes gravados a un responsable  del  régimen   simplificado por  valor  de $500.000.


Mercancías $500.000; IVA16% = $80.000.

IVA retenido $80.000 x 50% = $ 40.000.

Retemción en la fuente $500.000 x 3% = 15.000.


2)  IVA retenido   a  los  responsables del  régimen  común: Los agentes retenedores, grandes contribuyentes contabilizan  el  valor  del impuesto sobre  las  ventas retenido. como  un  crédito  en la cuenta IMPUESTO  A  LAS  VENTAS  RETENIDO y los retenidos del régimen común que no sean grandes contribuyenetes, lo  contabilizan  como un débito en la cuentaANTICIPO  DE  IMPUESTOS Y CONTRIBUCIONES, subcuentaIMPUESTO A LAS  VENTAS RETENIDO.

 Ejemplo: Un responsable  del  tégimen común, gran contribuyente, compra  a  crédito, bienes gravados a un responsable del régimen común que no es gran contribuyente, por valor de $3.000.000, IVA 16%, retención en la furnte 3%, IVA retenido 8%.


Mercancías $3.000.000; IVA $480.000.

Retención en la fuente $90.000.

IVA retenido $240.000.

Comparador,  agente retenedor.


Vendedor  empresa retenedora.


Ejemplo:  El comprador devuelve mercancias por  $1.000.000


Mercancías $1.000.000; IVA $ 160.000

Retención en la fuente $30.000.


A) Agente retedor.


b) Empresa retenedora.


miércoles, 14 de octubre de 2020

ACTIVIDAD DE RECUPERACIÓN PARA 1ro y 2do periodo


TALLER  DE  RECUPERACIÓN PRIMERO  Y  SEGUNDO  PERIODO.


1)  Mediante  un  ejemplo  explique  el  concepto  de  empresa.


2)Cómo  se clasifican las  empresas de acuerdo con  su  actividad?


3) Encuentre  dos  diferencias  entre  la  pequeña, mediana y gran empresa.


4) Menciones tres  ejemplo de empresas constituidas como sociedad anónima, tres de responsabilidad limitada y tres sin ánimo de lucro, que usted conozca a nivel regional y nacional.


5) Para  cada  una de  las  distintas clases de sociedad, diga las diferencias que existen entre los siguientes aspectos.

a) Razón  Social.

b) Número  de socios.

c) Pago y naturaleza de los aportes.

d) Responsabilidad  de  los  socios.


Nota: Trabajar  en  el  cuaderno  de  contabilidad  y  envíar  al  sorivera2020@gmail.com


Fecha de  entrega 13  y  14  de  Octubre / 2020.


viernes, 9 de octubre de 2020

IDEAS PARA REALIZAR TU STAN Ó ESTANTES, PARA LA FERIA EMPRESARIAL / OCTUBRE 9/2020.


FERIA EMPRESARIAL / IDEA DE NEGOCIO / SUSTENTACION. DIA 29 DE OCTUBRE /2020


ESTUDIANTE.                           IDEA-NEGOCIO.                        TEMA-SUSTENTACIÓN.


 Carvajal Q. Sarita.                       Pendiente.                                    Descuento en la Retefuente.


Castaño Millan Catalina.             Venta  de  ropa  y  maquillaje.      Descuentos en la Retefuente.


Castillo C. Samuel.                      Venta-Instrumentos musicales.      Autorretención.


Garces Quiñones Valery.              Venta productos-Adelgazar           Tele estudio.


Loaiza V. Carolina.                       Pendiente.                                      El perfil de la secretaria.


López E. Daniela.                         Pendiente.                                      Soportes contables - concepto.


Mendoza A. Juan Diego.              Vídeo  juegos.                                El  cheque-Libranza.


Montoya G.Kevin Andres.            Pendiente.                                     Recibo de caja y banco 


Rengifo Carbonero Mayli.            Pendiente.                                     Contabilidad y su importancia.


Sanchez M. Yidwar Alexis.           Jugos Citricos.                              Los Sobres y su importancia.


Sinisterra O. Maira Alejandra.       Sala de belleza.                             Los clasificadores.


Valencia M. Jhojan Andres.           Pendiente.                                      El Pagaré.


NOTA:   DENTRO  DE  LA  FERIA  EMPRESARIAL:

LA SUSTENTACION  DE  LOS  TEMAS,  VALE  EL 25%  DEL  EXAMEN  FINAL DEL  PERIODO.

LA IDEA DE NEGOCIO  VALE EL  OTRO 25% DEL EXAMEN FINAL DEL PERIODO.


lunes, 28 de septiembre de 2020

LA AUTORRETENCIÓN. Semana No. 28 y 29


Las  personas  jurídicas  que  realizan  un  gran  volumen  de  operaciones, que  implique  muchos retenedores, pueden solicitar a la Dirección  General  de  Impuestos Nacionales, autorización para  autorretener  por concepto de ventas, contratos de urbanización y construcción, honorarios,comosiones, servicios y arrendamientos  devengados.


Las  empresas  autorretenedoras deben manifestar expresamente en las facturas de ventas  y  cuentas de cobros  por  servicios, la autorización para que sus clientes no les practiquen la Retención en la Fuente.


Ejemplo:Ospina Hnos,  vende mercancias al contado a Distrilar Ltda, por  valor  de $385.400, Iva 16%.  El vendedor  es  autorretenedor.


Nota: La autorretención se  efectua en el momento en que la empresa elabora la declaración mensual y paga la retención  en  la  fuente.


Ejemplo: Un comerciante autorretenedor, vendió mercancias, durante el mes de diciembre, por valor de $ 5.350.820; en la fecha de declaración y pago de la retención, elabora  el  siguiente asiento: ( $ 5.350.820  x 3% 0 $160,525).


Retención en la fuente por ventas   con  tarjeta de  crédito:


a) Responsables:  Las empresas  que venden bienes o servicios  con  tajetas de crédito deben liquidar el 5% de retención  en  la  fuente sobre  el 87.5% sobre  el  valor  de  la  operación (D. 380 de 1996).


b) Contabilización de la Retención en la fuente, por ventas con  tarjeta de crédito por  valor  de $300.000; Iva 16%, comisión financiera 7%, Iva sobre  comisión  finasnciera 16%, retención  en  la  fuente 1.5%.

Mercancías  por $300.000; Iva $48.000;   valor  de  la  operación  $348.000,  Comisión 75  sobre $348.000  = $24.360.


Iva por comisión  financiera = $24.360 x 16% =3.898

base para retención en la fuente: $348.000 x 87.5% = $304,500

Retención  en  la  fuente $304,500 x 1.5%  =$4,567. 


RETENCIÓN EN LA FUENTE EN EL IMPUESTO SOBRE LAS VENTAS:

 a) Descripción:  A partir del primero de febrerode 1996 se establece  la retención  en  la fuente sobre  los  pagos  o  abonos en cuentas que se efectuen por impuesto  sobre  las  ventas con una tarifa del 50%, salvo que se trate de la prestación de servicios gravadas contratados con personas o entidades sin residencia o  domicilio en el país en cuyo caso la retención será del 100% del valor del impuesto (Art.510 E.T.). 


b) A quienes  no  se  aplica: No se debe  aplicar  retención  en  el  impuesto sobre las ventas en los siguientes  casos: 

1)Cuando la prestación de servicios sea inferior a $30.000 y sobre compras gravadas, por cuantia inferior a $210,000 para 1.996 (Decreto 782 de 1.996).

2)Responsable del régimen común que  sean catalogados  como  grandes  contribuyentes.

3)Entidades estatales.


c) A quienes  se  aplica:  La  retención  se  aplica en los siguientes  casos:

1) El gran contribuyente retiene a los  responsables del regimen común que no sean grandes contribuyentes y a todos los responsables del régimen simplificado.

2) El responsable del régimen común que no sea gran contribuyente retiene a los responsables del regimen simplificado.


lunes, 21 de septiembre de 2020

EJES TEMATICOS TERCER PERIODO


DESCUENTOS EN LA RETEFUENTE.

AUTORRETENCION.

RETENCION EN LA FUENTE POR VENTAS CON TARJETA DE CRÉDITO.

RETENCIÓN EN LA FUENTE EN IMPUESTO SOBRE LAS VENTAS.

DEDUCCIÓN DE LA RETENCIÓN EN LA FUENTE.


-DOCUMENTOS SOPORTES:

PROCEDIMIENTOS CONTABLES.

RECIBO DE CAJA, 

CONDIGNACIÓN BANCARIA.

COMPROBANTE DE CUENTA DE AHORRO.

FACTURA DE COMPRA- VENTA.

CHEQUE.

COMPROBANTE DE PAGO.

LETRA DE CAMBIO.

PAGARÉ.

NOTA DEBITO.

NOTA CRÉDITO.

RECIBO DE CAJA MENOR.

NOTA DE CONTABILIDAD.

COMPROBANTE DIARIO DE CONTABILIDAD.


-LIBROS  DE CONTABILIDAD ( 10°):

ASPECTOS LEGALES- SEGUN EL CODIGO DE COMERCIO.

SEGUN EL ESTATUTO TRIBUTARIO.

LIBROS PRINCIPALES.

LIBROS AUXILIARES.


libros principales  y  libros  auxiliares


DESCUENTOS EN LA RETENCIÓN EN LA FUENTE. Semana No 27 y 28


Cuando se anulen o resuelvan operaciones  que  hayan  sido sometidas a Retención en la Fuente, por impuesto  sobre  la  renta o complementarios, el agente retenedor podrá descontar las sumas que hubiere retenido  por  tales  operaciones, del monto  de  las  retenciones por  declarar  y  consignar en el periodo  en  el  cual se hayan anulado o resuelto las mismas. si el  monto  de  las  retenciones que debieron efectuarse en tal periodo no  fueron suficiente, con  el  saldo podrá afectar las de los periodos inmediatamente siguientes.

 ejemplo:  Un comerciante devuelve mercancias compradas a crédito por valor de $150.000, Iva 16% y Retención  en  la  fuente 3%..


Retenedor o comprador:


Ejemplo:Una  empresa, agente retenedor, devuelve  mercancias compradas a crédito por valor de $ 250.000, Iva 16%, Retención en la fuente 3%.


ejemplo: Pelaez Hnos, compra mercancias a crédito a 60 días de plazo, por valor de $400.000. La empresa cancela el valor de la deuda a los 15 días y aprovecha el 5% de descuento por  pronto pago; Iva 16%. Retefuente 35.


Asiento de compra:


Asiento de pago:

Descuento: 400.000 x 5% = 20.000

 Valor por pagar: 452.000 - 20.000 = 432.000. 


INVESTIGAR:


1) CUÁL  ES  LA  FUNCIÓN  DE  LA  AUTORRETENCIÓN Y  DAR  EJEMPLOS.  


2) QUIENES  SON LOS RESPONSABLES DE LA RETENCION EN LA FUENTE POR VENTAS CON TARJETAS DE CREDITO, Y DAR EJEMPLO.


lunes, 14 de septiembre de 2020

RETENCION EN LA FUENTE POR COMPRAS: Semana No. 25 y 26.


Cuando  se  efectuen  compras, abonos  o  pagos susceptibles de constituir ingresos tributarios. para quien  los  reciba se debe practicar retención en la fuente, sobre el valor  de  la  mercancía, sin  incluir el IVA. La tarifa  es  del  0,1%   para combustibles y el 3%, sobre  las  demas  compras superiores a $170.000 para  el  año 1995.


ejemplo:  La  papeleria  Universal  compra mercancias al contado por valor  de  $574.300; IVA  del  16%  y  Retefuente 3%.


Comprador:


Vendedor:


Ejemplo: La  empresa  compra  muebles  a crédito  según factura No. 4568  por  valor de $ 950.000, IVA  16%,  Retención  en  la  fuente  3%.


Comprador:


CAUSACION DE LA RETENCION EN LA FUENTE:

1) La  Retención  en  la  fuente que efectué  el  retendor se contabiliza en la fecha que se causa, aunque su  pago  sea  posterior.


Ejemplo: Garcia Ltda. compra mercamcías a crédito por $485.000, según  factura No. 450 del Almaen News S. A; IVA 16%, Retefuente 3%.


Retenedor  o comprador.


Al  cancelar  el  valor  de  la  compra  de  mercancias a crédito, el asiento para el retenedor o comprador es el siguiente.


La Retención en la Fuente quedo contabilizada en la fecha en que se compró la mercancia, es decir, cuando se causo la Retención.

La Retención que le efectúan al retenido se contabiliza en la fecha en que recibe el pago, o en la fecha de venta.


Ejemplo:  La empresa  vende mercancías  a  crédito  por  valor  de $485.000, según factura No. 450 a García Lrada,  IVA  16%

El vendedor registra la venta con retención del 3% asi:


En el momento del cobro de la mercancias vendida a crédito, el vendedor verifica que su cliente es agente retenedor y la ha deducido Retención en la fuente. (3%) sobre el valor de lamercancía..

Esta tranzación  se contabiliza  asi:

Retenido  o  vendedor.


lunes, 7 de septiembre de 2020

TALLER CONTABILIDAD. Semana No. 23 y 24


CONTABILIZAR  DESDE  EL  PUNTO  DE  VISTA  COMPRADOR  Y   PUNTO   DE  VISTA  VENDEDOR:


1).Un comerciante  del  R.C vende al contado mercancia gravada a un comerciante del R.S, precio  de  venta al público $10.000.000, Iva (19%).


2). Un comeciante del R.S vende a crédito mercancias gravada a un comerciante del R.C, por $ 6.000.000.


3). La compañia tubos internacionales, vende a crédito materias prima, a la compañia hola S.A, por valor  de $12.000.000, más  el  Iva del (19%).


4). Un importador vende a crédito a la emsambladora mazda S.A, carrocerias por valor de $60.000.000, mas Iva del (45%).


5). Se vende a crédito mercancias por $ 4.000.000, más Iva del (19%).


6). El cliente anterior devuelve el 50% de la mercancía.


7). Miramar Lda, compra  a crédito a maquisur S.A. maquinaria  por  valor de $50.000.000,  más  Iva de (19%).


8). Se compra  mercancías a 60 días de pazo por $20.000.000 con  Iva del  (19%).


9). Transcurrido 20 días, cancela la deuda y recibe un  descuento  por pronto pago del 5% por el valor  de la mercancía. - ver  punto  anterior-


10) Compta mercancía  al  contado por $ 15.000.000 y recibe  un  descuento  por  pago  de contado del 5%  con  un  Iva  del  (19%)..


Bendiciones.


domingo, 23 de agosto de 2020

RETENCIÓN EN LA FUENTE SOBRE HONORARIOS. Semana No. 21 -22.


Se  entiende  por honorarios la remuneración  al  trabajo prestado  sin  subordinación, donde predomine el factor intelectual, la creatividad  o  el  ingenio sobre el trabajo  manual o material. La retención  es del 10%, aplicable  sobre  cualquier cuantía.


Ejemplo:  Pago de honorarios a un abogado por elaboración de contratos $70.000, Retención en la fuente 10%.


 Retención  en  la  fuente  por comisiones:  Comisión  es la retribución que se hace a quíen realiza un negocio  o  un  encargo por cuenta  agena,  pero  sin  vinculo  laboral , con la promesa  de  pagarle un valor fijo o un porcentaje de la transacción. La Retención del 10% aplica sobre cualquier cuantía.


Ejemplo:  Pago de comisiones a terceros por venta de mercancías en consignación, $ 75.000; Retención  en  la  fuente 10%.


Retención en la fuente por loterias, rifas, apuestas y similares: Loa pagos que efectúen las personas naturales y jurídicas y las sociedades de hecho sean o no contribuyentes, por estos conceptos  son objetos de Retención en la Fuente, a titulo de ganancias ocasionales.

La tarifa es del 20% del pago o abono, siempre que exceda de $130.000 para el año 1994.


Ejemplo:  La   Loteria   del  Valle paga por concepto de un  billete ganador  en  un  sorteo  la  suma  de $40.00.000 y efectua la retención del 20%


Retención en la Fuente  por arrendamientos:  Las personas jurídicas o sociedades de hecho, cualquiera que sea su naturaleza, sean o no contribuyentes, deben efectuar retención en la fuente, cuando  realicen  pagos  o abonen en cuenta por concepto de arrendamiento de bienes muebles o inmuebles, sea directa  o  por  intermediario.


La  tarifa para  bienes muebles (vehículos y maquinaria) es del 25 sobre cualquier pago o abono en cuenta. Para bienes raices 8 apartamentos, casas, lotes,edificios,oficinas), el 35 sobre $170.000 en adelante para  el   año 1995.


Ejemplo:  La  Fiduciaria  Internacional arrienda un edificio a Comercial Latina con un canon de arrendamiento mensual de $470.000 y efectua la retención en la fuente del 3%.


CUESTIONARIO  PARA  EL  TALLER COMPROBATORIO:

  1)  Responder  y  estudiar:

a) Qué es  Impuesto  sobre  las  ventas por pagar.

b) Quienes  son  los  responsables  del  Régimen  simplificado.

c)  Quienes  son  los  responsables  del  Régimen común.

d)  Cuando  se  aplica  el  Iva  descontable  y  dar  ejemplos.

e)  Cuando  se  aplica  el  Iva  no  descontable  y  dar  ejemplos.

f)   Cuando  se  aplica  el  Iva en devoluciones en ventas y dar ejemplos.

g)    Cuando  se  aplica  el  Iva  en devoluciones en compra


2) Qué  es  la  Retención  en  la  Fuente.

a)Qué  entiendes  por  agentes  retenedores.

b)  Cuales  son  las  obligaciones  de  los  agentes  retenedores.

c)Qué entiende por Retención en la fuente por servicios.

d)  Qué entiende por retención en la fuente sobre honorarios.

e)  qué entiendes  por  retención en la fuente por comisiones, dar ejemplos.


domingo, 9 de agosto de 2020

CUANDO NO EFECTUAMOS LA RETENCIÓN EN LA FUENTE. Semana No. 19 y 20


Según  el  artículo 369 del estatuto tributario no están sujetos   a retención en la fuente los  siguientes:


 1). Los  pagos  o  abonos  en  cuentas  que  se  efectúen a:

a).  La nación, los departamentos, el distrito capital, los municipios, las empresas  industriales  y comerciales del estado del orden departamental y municipal y demás establecimientos oficiales descentralizados, siempre y cuando no se señalen en la ley como contribuyentes.


b).   Las entidades no contribuyentes: Entidades sin animo  de  lucro, las cooperativas que en la distribución de excedentes cumplan con la legislación cooperativa, las cajas de compensación familiar, fondos mutuos de inversión, fondos de empleados, fondos de pensión,de jubilación e invalidez y las asociaciones gremiales cuando no realicen actividades industriales y de mercadeo.


2).   Los  pagos  y  abonos  en  cuenta que  por disposiciones especiales sean exentos en cabeza del beneficiario.


3).   Los pagos  y  abonos en cuenta respecto de los cuales debe hacerse retención  en  la  fuente en virtud  de disposiciones especiales por otros conceptos.


APLICACIÓN DE LA RETENCIÓN EN LA FUENTE:


Retención sobre salarios e ingresos laborales gravables :

Ejemplo: El empleador cancela al trabajador sueldo $1.200.000, comisión  por  ventas $96.000. Total pagado $1.296.000.
Base liquidación retención = Total Devengado 1.296.000 X 70% = $907.200. Según tabla de retención en la fuente para 1996 a $ 907.200 le corresponden: 39.000.


Retención  en  la  fuente  por  servicios:  Se entiende por  servicios toda actividad, labor o trabajo prestado por una persona  natural o jurídica sin relación de dependencia laboral, que genera una contraprestaciòn en dinero o especie.

Ejemplo 1:  Pago de servicio de mantenimiento y limpieza de maquina de oficina por $120.350; Retención en la fuente 4%.


Ejemplo  2:  Pago de fletes por transporte de mercancìas por $185.000; Retención en la fuente 1%.


Ejemplo  3:  Pago de vigilancia nocturna por $60,000;Retenciòn en la fuente 2%.


COMPETENCIA:

En  cada  uno  de  los  ejercicios trabajar desde el punto de vista; Retenedor y desde el punto de vista ; Retenido; como  tambien su respectiva  codificación, para  cada  cuenta.


1). Se paga  flete  por  transporte de mercancías por $300.000; Retención en la fuente 1%.


2). Se  paga  servicios de mantenimiento y limpieza de máquina de oficina por $500.000; Retención  en  la  fuente 4%


3). Se  paga  un mes de vigilancia  por$ 900.000; Retefuente 2%.


Nota:  enviar  al  siguiente  correo:  sorivera2020@gmail.com.

Fecha  de  entrega: miercoles 12 de Agosto / 2020. último  día.


lunes, 3 de agosto de 2020

LA RETENCIÓN EN LA FENTE. Semana No 18 y 19


La retención  en  la  fuente  es  un  mecanismo  de  recaudo anticipado de los impuestos  de rentas  y  complementarios, por  el  cual  una  persona (retenedor) deduce  a  otra (retenido) un porcentaje determinado  del  valor por  pagar  al  contado o a crédito, en compras  o  servicios, con el fin de consignarlo en un banco autorizado para recaudar impuestos en nombre de la  Administración de Impuestos  Nacionales. 


AGENTES  RETENEDORES:  Son  las personas naturales, jurídicas y  las sociedades de hecho, quienes  estan  obligadas a efectuar  retención  por diversos conceptos.

Las personas  narueales: Por  los  siguientes conceptos: salarios  o  imgresos laborales gravables, loteria  rifas, apuestas  y  similares, venta  o  enejenación de Activos  fijos diferentes  de  bienes  raices, patrimonio,  pagos,  o  giros  al  exterior.


Las personas jurídicas y las sociedades  de  hecho: Por  los  siguientes  conceptos: Salarios o ingresos  laborales gravables, servicios, honorarios, comisiones dividendos, rendimientos financieros, loterias rifas, apuestas y similares, contratos de construcción y urbanización y en general, de confección de obra material de bien inmueble, arrendamientos, patrimonio, ingresos tributarios, remesas  y  pagos al exterior  y  timbre.


OBLIGACIONES  DE  LOS  AGENTES  RETENEDORES:


Retener.

Consignar oportunamente los dineros recaudados.

Expedir certificados a los retenidos sobre las retenciones practicadas.


CONTABILIZACIÓN  DE RETENCIÓN  EN  LA FUENTE:  Para contabilizar  la retención  en  la  fuente se utilizan  dos  tipos  de  cuentas:

a)Cuando  la  empresa  retiene, se afecta  una  cuenta de pasivo, denominada Retención  en  la  fuente.

Ejemplo: Compra  de  mercancias  al  contado por $900.000; Iva 16%, Retención  en  la fuente 3%.


b)Cuando  a la empresa le retienen, afecta una cuenta de  Activo, denominada Anticipo de Impuestos y Contribuciones o saldos a favor ( Retención en la fuente).

Ejemplo:  Venta  de  mercancias  al  contado a persona jurídica por $800.000; Iva 16%; Retención en la fuente 3%.


Correo: sorivera2020@gmail.com


miércoles, 29 de julio de 2020

TALLER PRACTICO, CONTABILIDA. Semana No 17 y 18


TRABAJAR  EN  ASIENTOS  DE  DIARIOS  EN FORMA  HORIZONTAL:


1) Comsigno  an  bancomercio  $500.000


2)Compra  de mercancía  a  crédito  por  valor  de  $800.000


3)Venta  de   mercancía  al contado por  $ 1.500.000


4)Un comerciante vende al contado mercancias nacionales por  valor  de $ 750.000, IVA 19%


5)Un importador  vende  acrédito licores  por  valor  de $3.500.000, IVA 19%


6)El  Parqueqdero  Autolujo por un mes de servicios, recibe  $30.000,  mas  IVA del 19%


Correo:  sorivera2020gmail.com

martes, 28 de julio de 2020

IVA EN DESCUENTOS POR PRONTO PAGO EN COMPRAS Y EN VENTAS: Semana No. 17 y 18


Los  descuentos  y  rebajas  que  la  empresa  recibe en las  compras  o  que  conceda en las  ventas  no  afectan  el  IVA por pagar; es decir,  que  el  impuesto  a  las  ventas no  se  aumentan  ni se disminuyen  por  estos  conceptos.

ejemplo: Compra  de  mercancías a 60 días de plazo por $ 200.000, IVA el 16%.


TALLER  EN  CLASE:


1) Un comerciante  del  RC, vende  al  contado mercancías gravadas a un comerciante  del  RS  o Régimen Simplificado, precio  de  venta al  público de venta  al  público  por $3850000, incluido IVA (19 %).


2) Un comerciante  del R.S. vende  a  crédito mercancías gravadas a un comerciante del R.C. por 4.500.000.


3)Un comerciante del R.C. vende a crédito  mercancías gravadas a un comerciante del R.S., precio de venta al público $6.300.000, incluido IVA, (19%).


domingo, 12 de julio de 2020

IVA NO DESCONTABLE. Semana No. 15 y 16


Cuando el responsable del impuesto a las ventas adquiere Activos Fijos Gravados ( propiedades planta  y  equipos). No puede descontar el impuesto; el IVA constituye un mayor  valor  del  bien  adquirido.

Cuando se  trate de bienes de capital, equipos de computación y para  las  empresas transportadoras el equipo  de  transporte, las personas jurídicas, tendrán  derecho a  descontar del impuesto  de  renta  a su cargo, el impuesto a las ventas pagado. En estos  casos se  registra  como   un  anticipo de impuestos y contribuciones.

Ejemplo   No 1:   Compra  al  contado  muebles  para  la  oficina  por  $475.000.   IVA   (16%).
 $475.000 + 76.000 = 551.000, valor  de  la  compra.


Ejemplo  No 2:  Compra  al  contado  un  computador  para  oficina  por $1.400.000,   IVA   16%.


IVA  en devoluciones en compras: Al  devolver mercancías comprada al contado o a crédito, se afecta el impuesto a las ventas en la misma proporción que  se  registró en la compra. Al comprar mercancías se debita  la  cuenta  Impuesto a las  Ventas por  pagar, y  al devolver mercancías  se  acredita.

Ejemplo  No 1:  Compra  a  crédito de mercancías por $350.000,  IVA  16%.


Se  devuelve el 50% de  la  mercancía comprada  a  crédito.


Ejemplo  No 2:  Compra  al  contado mercancía por $480.000;  IVA 16%  y  se  paga  con  cheque.


La  empresa  devuelve  $100.000 en mercancías compradas  al  contado.


IVA  en devoluciones en ventas:  Cuando  los  clientes  devuelven  mercancía  que  fue vendida  al  contado o crédito,  se  afecta  el  impuesto a las  ventas en  la  misma  tasa  que  se  registró la venta,  Al  vender  mercancía se  acredita   la  cuenta Impuestos  sobre  las  Ventas por  pagar,  y  al  recibir  la  devolución  se  debita.

Ejemplo No 1: Venta  de  mercancías  a  crédito por $400.000;  IVA  16%.


El  cliente  devuelve  mercancías  por  $100.000.


Ejemplo  No 2: La  empresa  vende  mercancías  al  contado  por  valor de  $500.000;  IVA 16%.


El  cliente  a  quien  la  empresa vendió  mercancías devuelve  artículos por  valor de $300.000. IVA  16% y  se  paga  con  cheque.