Páginas

Mostrando entradas con la etiqueta B -SEXTO. Mostrar todas las entradas

martes, 10 de noviembre de 2020

OBLIGACIONES DEL REGIMEN COMÚN. NOVIEMBRE 10 DEL 2020


RÉGIMEN  COMÚN:  Los  comerciantes, productores  e  importadores que no  cumplan con los requisitos para pertenecer al régimen simplificado, deben acogerse al  régimen común.


Obligaciones de los responsables del régimen común.

  • Expedir factura con los requisitos legales.
  • Cobrar, declarar y pagar el impuesto sobre  las  ventas por periodos bimestrales, de acuerdo con el calendario fiscal. (Art. 601 E.T).
  • Retener, declarar  y  pagar mensualmente el impuesto sobre a las ventas retenidos de acuerdo con los plazos que señale el gobierno nacional..
  • Retener, declarar y pagar mensualmente la retención en la fuente, según el calendario fiscal.
  • Expedir certificados de retención. 


CONTABILIZACIÓN DEL IMPUESTO  SOBRE LAS VENTAS  POR PAGAR:


IVA  generado  y  discriminado  en  la  factura:  es  el  impuesto  que  deben  cobrar los responsables del impuesto a las ventas, discriminado en la factura de venta, es el IVA  generado y su valor acredita la cuenta Impuesto sobre las  Ventas por Pagar.

Se exceptúan del impuesto  sobre  las  ventas los siguientes utensilios escolares, del aseo y del hogar.

  • Uniforme  único escolar, lápices de escribir, crema dental, jabón de uso personal, jabón barra para  lavar, creolina, escobas, trapeadores  y cepillos, pilas, velas, pañales, corte de cabello para hombre  y  mujer, fósforos, gas  propano para uso doméstico.
  • Están exentos, ademas los equipos y elementos  que  importen las instituciones  de  educación  superior, centros de investigación y de altos estudios, debidamente reconocidos y que estén destinados a proyectos de investigación científica o tecnológica , aprobados  por  el departamento Nacional de Planeación.
Responsables del impuesto sobre  las  ventas  en  servicios:  

  • Quienes presten servicios expresamente excluidos del impuesto a  la  ley .
  • Quienes cumplan las condiciones exigidas para pertenecer  al  régimen simplificado.


 TALLER  EN  CLASE:


 1)Cuáles  son  los  servicios exceptuados del impuesto sobre  las  ventas?


2)Representar  grafiacamente  minimo  10  de  estos servicios.


3) trabajamos  la  última nota para  el  periodo  y / o examen  final.

miércoles, 4 de noviembre de 2020

TALLER TEORICO - PRACTICO DE CONTABILIDAD. NOVIEMBRE 03 DEL 2020


1) APLICAR  EL NOMBRE DE LA CUENTA PARA  CADA  CODIGO:


a) 1504.

b) 1435.

c) 1365.

d) 1305.

e) 1110.

f) 1105.

g) 1524.

h) 1528.

i) 1540.

j) 2205.

k) 2408.

l)3115.

ll) 4140.


2) Copiar  la  descripción  y  dinámica  de  los  siguientes  grupos:

a) 11.

b)12.

c) 13.

d) 14.

e) 15.


3) Para  iniciar  un negocio, una persona aporta $1.000.000 en efectivo,  otra persona aporta un edificio  por $500.000 y  $ 500.000, en efectivo.


a)Consigna en Bancolombia $1.500.000.

b)Compra mercancías  a  crédito por $300.000.

c)Compra mercancias al contado por 4200.000.

d)Compra mercancias  por $380.000; cancela el 50% con cheque del bamcolombia y el resto  a  60 días.


4)Un  comerciante  vende  al contado mercancía nacional  por  valor de $750.000; IVA 19%.


5)Un importador vende a crédito licores por valor de  $3.500.000; IVA 19%.


miércoles, 14 de octubre de 2020

ACTIVIDAD DE RECUPERACIÓN PARA 1ro y 2do periodo


TALLER  DE  RECUPERACIÓN PRIMERO  Y  SEGUNDO  PERIODO.


1)  Mediante  un  ejemplo  explique  el  concepto  de  empresa.


2)Cómo  se clasifican las  empresas de acuerdo con  su  actividad?


3) Encuentre  dos  diferencias  entre  la  pequeña, mediana y gran empresa.


4) Menciones tres  ejemplo de empresas constituidas como sociedad anónima, tres de responsabilidad limitada y tres sin ánimo de lucro, que usted conozca a nivel regional y nacional.


5) Para  cada  una de  las  distintas clases de sociedad, diga las diferencias que existen entre los siguientes aspectos.

a) Razón  Social.

b) Número  de socios.

c) Pago y naturaleza de los aportes.

d) Responsabilidad  de  los  socios.


Nota: Trabajar  en  el  cuaderno  de  contabilidad  y  envíar  al  sorivera2020@gmail.com


Fecha de  entrega 13  y  14  de  Octubre / 2020.


miércoles, 7 de octubre de 2020

FERIA EMPRESARIAL. / IDEA DE NEGOCIO / SUSTENTACIÓN. DIA 28 DE OCTUBRE DEL 2020.


ESTUDIANTE:                 IDEA-NEGOCIO.                        TEMA-SUSTENTACIÓN.


Barrera E. Katalina.           Tienda - Electronica.                    La empresa  y  su clasificación.


Caicedo M. Camila.            Venta/telas Afro.                          Empresas según su Actividad. 


Calvache Maria Camila.       Veterinaria-mascotas.                 Empresas Agropecuarias.


Cardona Polo Juan Camilo.     Pendiente.                                Empresas Mineras.


Gomez  N. Annie Michelle.      Veterinaria.                             Empresas Industriales.    


Henao G. Andres David.          Veterinario-Los amigos.          Empresas según su capital.


Hincapie Q.Kevin Andres.        Almacen-deportivo.                Empresas según su tamaño.


Lopez Espinosa. Gabriela.         Pendiente.                               Empresas según # de propietarios.


Martinez C. Sara Maryam.         Almacen de Ropa.                   Las sociedades- concepto.


Muñoz  Echeverry Santiago.       Un Estanco                             Clasificación  de  las  sociedades.


Murcia Portillo Veronica.             Pendiente.                               Los comerciantes- concepto.


Orobio Montes Yurany.                Almacen - Ella.                        La  oficina - concepto.


Perez Espinosa Mariana.              Venta de postres.                       Clasificación  de  la  oficina.


Quiñonez H. Samuel Orlando.       Venta de chocolates.               Decoración de la Oficina.


Quiñonez Triana Juan Pablo.          Pendiente.                               Perfil de la secretaria / o.


Rodriguez Galeano Dylan               Una Farmacia.                        Preparación Académica-Secretaria.


Rodriguez Ortiz Santiago.                Cuidado de Cachorreos.          Cualidades de la secretaria/o.


Rojas Cano Maria Paula                   Veterinaria-Perritos.              Cualidad Intelectual.


Sanchez gonzalez Juan Camilo.        Venta de taxis.                       Cualidades Morales.


Serna Sanchez Juan José.                   Estudio Grafico.                    Cualidades Sociales.


Silva Castillo Joan Sebastian.            Pendiente.                                Cualidades  Fisicas.


Vanegas Morcillo Santiago                Veterinario.                              Las Técticas de Oficina.


Velandia Muñoz Daniel.                    Venta de cuadernos.                 Equipos de Oficina.


De la pava Sebastian.                        Pendiente.                                 La Fotocopiadora. 


Durante  el  acto,  los  estudiantes  seran  llamados por  orden  de  lista.


NOTA:  DENTRO  DE  LA  FERIA  EMPRESARIAL, LA SUSTENTACION  DE  LOS  TEMAS  VALE   EL 25%   DEL  EXAMEN   FINAL  DEL  PERIODO.

LA IDEA DE NEGOCIO  VALE  EL  OTRO  25% DEL EXAMEN  FINAL  DEL  PERIODO.


martes, 29 de septiembre de 2020

CONTABILIZACIÓN DEL IMPUESTO SOBRE LAS VENTAS POR PAGAR


IVA  generado y discriminado  en  la  factura:   Es  el  impuesto  que  deben  cobrar  los  responsables del impuesto a las ventas, discriminado en la factura de venta;  es  el  IVA generado  y  su valor  acredita  la  cuenta  impuestos  sobre  las  Ventas  por  Pagar.


Excepciones:  Se  exceptúan  del  impuesto  sobre  las  ventas  los  siguientes  utensilios escolares, del aseo y del  hogar.


  • Uniforme único  escolar, lápices de escribir, crema dental, jabón  de  uso personal, jabón de  barra para lavar, creolina, escobas, trapeadores y cepillos, pilas, velas,pañales, corte  de  cabello  para  hombre  y  mujer, fosforos, gas propano para uso doméstico.
  • Estan excentos, ademas  los  equipos y elementos que importen las instituciones de educación superior, centros de educación superior, centros de investigación,y de altos estudios debidamente reconocidos  y  que  esten destinados a proyectos de investigación cientifica, tecnologógica, aprobados  por  el  Departamento Nacional de Planeación
  • Gozaran de la exoneración del impuesto  sobre  las  ventas, el concreto, ladrillos, tejas de zinc, de  barro, y asbesto- cemento, siempre  y  cuando tales  bienes  se  destinen a la construcción de  vivienda.
  • Responsables del impuesto sobre  las  ventas  en  servicios: Serán responsables del impuesto sobre  las  ventas quienes  presten servicios con excepción  de:
  • Quienes presten servicios expresamente excluidos del impuesto en la  ley.

Quienes  cumplan las condiciones exigidas para pertenecer al regimen simplificado.


SERVICIOS EXCEPTUADOS DEL IMPUESTO SOBRE  LAS  VENTAS:  Servicios  de salud  humana, transporte,arrendamiento financiero, administración de fondos del estado, comisiones de bolsa, entre  otros.

 Ejemplo:

 Un comerciante  vende  al  contado  mercancias  nacional  por  valor  de $750.000; IVA 16%.


Un importador vende  a  crédito licores  por  valor de $ 3.500.000;IVA 16%.


La  copañia de equipos  internacionales vende al contado mercancias por valor de $360.000; IVA 16%.


El  Parqueadero Autolujo por  un  mes  de  servicio recibe $30.000; más IVA 16%.


martes, 22 de septiembre de 2020

EL RÉGIMEN COMÚN. Semana No. 28 y 29


Los  comerciantes, productores e importadores que no  cumplan  con  los  requisitos  para  pertenecer  al  régimen simplificado, deben acogerse al  régimen común.


Obligaciones de los responsables del régimen  común:


- Expedir factura con los requisitos legales.

- Cobrar, declarar y pagar el impuesto sobre  las ventas por periodos bimestrales, de acuerdo con el calendario fiscal.


- Retener, declarar y pagar mensualmente el impuesto sobre las ventas retenido, de acuerdo con los plazos que señale el gobierno nacional.


- Retener, declarar y pagar mensualmente la retención en la fuente, según el calendario fiscal.

- Expedir certificados de retención.


TALLER  EN  CLASE:


Buscar  el  significado  de  las  siguientes  palabras y formar  3 oraciones con cada una de ellas.

a). Iva.

b). Impuesto.

c). Vender.

d). Pagar.

e). Régimen.

f)Registrar.

g). declarar.

h). Comerciante.

i). Menor.

j). Mayor.

k). Simplificado.

l). Común.

ll). Máximo.

m). Libro.

n). fiscal.

ñ). Expedir.

o). Contabilizar.

p). Responsable.


 EJES  TEMATICOS  TERCER PERIODO:


1) La  partida  doble.


2) Ejercicios  de aplicación.


3) Impuesto  sobre  las  ventas  por  pagar ( IVA).


4) Régimen simplificado.


5) Responsables del régimen simplificado.


6) Responsables del régimen común. 

7) Contabilización del impuesto sobre las ventas por pagar.


7)  Obligaciones del régimen  común.


miércoles, 16 de septiembre de 2020

IMPUESTO SOBRE LAS VENTAS POR PAGAR. Semana del 25 y 26.


 IVA  POR  PAGAR:

A partir del primero  de  Abril de 1984  los  productores,  importadores y los comerciantes deben cobrar  el  impuesto en el momento  de  vender los artículos producidos, importados y comercializados por ellos.
También lo deben cobrar las personas que presten algunos servicios gravados como: parqueaderos, clubes sociales y deportivos, reparaciones, seguros, restaurantes, hoteles, servicio telefónico, computación y procesamiento de datos y otros.
En la mayoría de los casos, el impuesto que se debe cobrar es el 16% (vigente a partir del 1 de enero de 1986), del precio de venta de los artículos que se vendan dentro de este precio se deben incluir aquellos  gastos necesarios para realizar la venta como son fletes y acarreos, gastos financieros, y otros liquidados en la misma factura..
Existen algunos  casos en los cuales el impuesto equivale al 35% del precio de venta del bien y lo deben cobrar solamente los importadores de artículos gravados con esta tarifa, según la Dirección General de impuestos nacionales. 
Luego  de  la  reforma  tributaria  el  IVA,  paso  del  16%  al  19%.


 RÉGIMEN PARA REGISTRAR Y DECLARAR  VENTAS.


Existen dos regímenes para la inscripción en el registro nacional de vendedores, quienes estén obligados, de acuerdo con sus características, deben seleccionar el que les corresponda.

ellos  son: régimen simplificada y régimen común.


RÉGIMEN SIMPLIFICADO:  Es  un  tratamiento  especial que  se  ha  diseñado para  los  comerciantes  minoristas  o  detallistas, cuyas  ventas  estén  gravadas a la tarifa general  del impuesto sobre  las  ventas (16 %).

tengamos presente que  el   IVA  actual  para  las  ventas  es  del  (19%).


 RESPONSABLES DEL RÉGIMEN SIMPLIFICADO:  Quienes  vendan  bienes  o   servicios gravados  podrán  inscribirse  en  el  régimen  simplificado del impuesto  sobre  las ventas cuando  cumplan  la  totalidad de  las  siguientes  condiciones.


  • Que  sean  personas  naturales.
  • Que  tengan  máximo dos establecimientos de comercio.
  • Que no  sean  importadores de bienes corporales muebles.
  • Que no vendan por cuenta  de  terceros, así  sea  a nombre  propio.
  • Que sus ingresos netos provenientes de su actividad comercial en el año inmediatamente anterior (1995), sean inferiores  a  la  suma de 54.000.000 y que su patrimonio  bruto  fiscal al 31 de diciembre del año inmediatamente anterior (1995), sea inferior a $150.000.000, según el ( Art. 499 del  E. T.)


Compromisos  de  los  comerciantes que pertenezcan al régimen simplificado:


  • Deberán llevar como  costos o gastos en el impuesto de renta el IVA pagado  en la adquisición de bienes y servicios. 
  • Deberán  llevar  el  libro fiscal de registro de operaciones diarias por cada establecimiento ( pagina 140).
  • No están obligados a presentar declaración de impuesto  sobre  las  ventas (Art. 601 E.T). 
  • No pueden cobrar el  IVA  por la venta o prestación de servicios gravados (Art. 437 E.T)
  • No están obligados a expedir facturas  en  las  operaciones realizadas.


NUEVO  CORREO:   sorivera2020@gmail.com


martes, 15 de septiembre de 2020

EJES TEMATICOS, TERCER PERIODO Semana Nmo. 25 y 26


LA  PARTIDA  DOBLE.


EJERCICIOS APLICANDO  LA  PARTIDA  DOBLE.


IMPUESTO  SOBRE  LAS  VENTAS  POR  PAGAR  (  IVA).


REGIMEN  SIMPLIFICADO.


RESPONSABLES  DEL  REGIMEN  SIMPLIFICADO.


 REGIMEN COMUN.


RESPONSABLES DEL REGIMEN COMUN.


CONTABILIZACION DEL IMPUESTO SOBRE  LAS  VENTAS  POR  PAGAR.


SUSTENTACION  DE  LOS  TEMAS  VISTOS - INVESTIGACIONES.


PRESENTACION PROYECTO EMPRESARIAL  /  FERIA EMPRESARIAL / Noviembre 26 al 30 del 2020.


miércoles, 9 de septiembre de 2020

TALLER EN CLASE. Semana No. 23 y 24


TRABAJAR  LOS SIGUIENTES  EJERCICIOS  EN  CUENTAS  T, COLOCAR  EL  NOMBRE  DE  LAS  CUENTAS  CON  SUS CODIGOS.


1). Compra  al  contado  un computador  para  la  oficina por $1.400.000.


2).  Compra  al  contado  muebles  para  la  oficina por $ 475.000


3). Compra  a  crédito de mercancias por $ 350.000.


4). Compra a crédito mercancias por $ 4. 350.000


5).Compra  al contado  mercancias  por $ 480.000.


6).Compra  de  mercancía  nacional al contado, según factura No. 4580, por valor de $630.000.


7).Compra  a  crédito mercancia nacional  por $ 490.000.


8).De  su  creatividad  redactar  y  realizar    3  problemas   de  contabilidad, para completar  los  puntos 8, 9 y 10


domingo, 30 de agosto de 2020

HORARIOS: SUSTENTACIÓN TALLER COMPROBATORIO. Semana No 22


Trabajarémos  la  sustentación  del  taller  comprobatorio, en pequeños  grupos  y  en diferentes  horarios.


Favor  cumplir  con  el    horario correspondiente.


ESTUDIANTES CORRESPONDIENTES  AL  GRUPO  DE  LAS   7:30am:


RODRIGUEZ  GALEANO  DYLAN.

RODRIGUEZ  ORTIZ   SANTIAGO.

ROJAS CANO MARIA  PAULA.

SANCHEZ GONZALEZ JUAN CAMILO.

SERNA SANCHEZ  JUAN  JOSE.


ESTUDIANTES  CORRESPONDIENTES AL  GRUPO  DE  LAS   8;30 am:

HENAO  GUETTE  ANDRES  DAVID.

HINCAPIE  QUINBAYA  KEVIN  ANDRES.

LOPEZ ESPINOSA GABRIELA.

MARTINEZ  CORTES  SARA  MARYANNA.

MUÑOZ  ECHEVERRY  SANTIAGO.


ESTUDIANTES  CORRESPONDIENTES  AL  GRUPO  DE  LAS  9;30 am:


BARRERA ESPITIA KATALINA.

CAICEDO  ROBLEDO  MARIA  CAMILA.

CALVACHE CAICEDO MARIA CAMILA.

CARDONA POLO JUAN CAMILO.

GOMEZ NIÑO ANNIE MICHELLE.


ESTUDIANTES  CORRESPONDIENTES  AL  GRUPO  DE  LAS  10;30 am: 


MURCIA  PORTILLO  VERONICA.

OROBIO MONTANES YURANY.

PEREZ  ESPINOSA  MARIANA.

QUIÑONES HERRERA SAMUEL  ORLANDO.


ESTUDIANTES  CORRESPONDIENTES  AL  GRUPO  DE  LAS  11;30 am:


VANEGAS  MORCILLO  SANTIAGO.

VELANDIA MUÑOZ  DANIEL.

DE LA PAVA  SEBASTIAN.


BENDICIONES.


miércoles, 26 de agosto de 2020

TALLER COMPROBATORIO. Semana No. 21 y 22


1)  Identificar  y  copiar   al  frente  los  códigos  de  las  siguientes  cuentas.

a) Cuenta  de  Ahorro.


b) Cuentas  por  Cobrar  a Ttrabajadores.


c)Terrenos.


d) Maquinaria  y  Equipo.


e) Equipos  de  Oficina.


f) Flota  y  Equipos  de  Transporte.


g) Bancos Nacionales.


h) aportes  Sociales.


2) Completar:


a) La  partida  doble es------------------------------------------------------------------.

b) Asiento  contables  es----------------------------------------------------------------.

c)Asiento  simple es--------------------------------------------------------------------.

d) Asiento compuesto es-------------------------------------------------------------.


3) Explica  con  tus  palabras  ¿qué  es  comprobación  de  saldos .


4) Explica  ¿qué  es  la  ecuación  patrimonial y repesentarla  en  la  tres  formas, vistas  en  clase.


martes, 18 de agosto de 2020

LA ECUACIÓN PATRIMONIAL. Semana 20 y 21


DESCRIPCIÓN  DE  LA  ECUACIÓN  PATRIMONIAL:


Contablemente  debe existir  equilibrio  entre  las  cuentas  reales de Activo, de Pasivo y de Patrimonio de  una  empresa, para determinar  el  equilibrio entre estas  cuentas, se utiliza  una  formula  matemática conocida  con  el nombre de Ecuación Patrimonial.  Esta formula da a conocer, independientemente, el valor  del  Activo,  del  Pasivo  o  del  Patrimonio.


ECUACIÓN  PATRIMONIAL  ----    ACTIVO  =  PASIVO   +  PATRIMONIO.


                                                             PASIVO  =  ACTIVO   -    PATRIMONIO.


                                                  PATRIMONIO   =   ACTIVO  -     PASIVO. 


Ejemplo:  Villarreal  Asociados  &  Cía  Ltda.  suministra   la  siguiente  información:  posee  $600.000 en cuenta corriente bancaria, $ 3.000.000. en equipos  para  oficina, $1.200.000 que  debe  cobrar por venta  de  mercancías $1.800.000 en terrenos;  debe  pagar  a  proveedores $ 900.000, un préstamo bancario por 4 500.000.  Determinar  el  Patrimonio  de  la  empresa. 


miércoles, 12 de agosto de 2020

COMPROBACIÓN DE SALDOS. Semana 19 y 20


COMPROBACIÓN  DE  SALDOS.


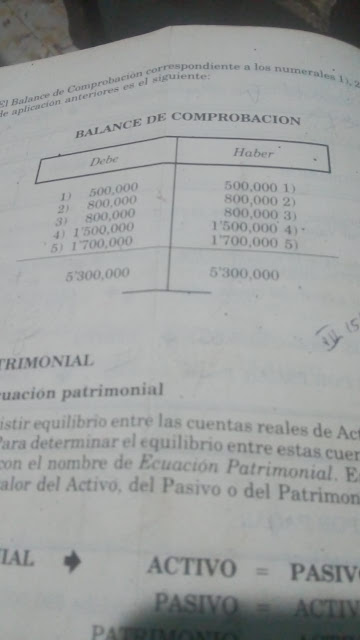
Al terminar de registrar  los  asientos contables, se  debe comprobar la aplicación  de  la  partida  doble, para  ello   se  resume  el  desarrollo  del  ejercicio  en  una  sola  cuenta T.  
al final  se  suman  los  débitos  y  los  créditos, valores que deben ser  iguales.


El  balance  de  comprobación  correspondiente  a  los  numerales 1),  2), 3), 4)  y  5),  de  los  ejercicios  de  aplicación  anterior  es  el  siguiente.


Un balance de comprobación es un instrumento financiero que se utiliza para visualizar la lista del total de los debitos y de los créditos de las cuentas, junto al saldo de cada una de ellas (ya sea deudor o acreedor). De esta forma, permite establecer un resumen básico de un estado financiero.


 EJERCICIOS  DE  APLICACIÓN  PARA  BALANCE  DE  COMPROBACIÓN:


a) Consignación  en  bancomercio por $500.000.


b) Compra de mercancias al contado por 800.000, valor cancelado con cheque de bancomercio.

 
c) Compra de mercancía a crédito por $800.000.


d)  Venta de mercancía al contado por $1.500.000.


e) Venta de mercancías a crédito por $ 1.700.000.


martes, 4 de agosto de 2020

EJERCICIOS EN CLASE. Semana No. 18 y 19


Trabajar  los  siguientes  ejercicios  en  cuentas  T  y  luego  en  asiento horizontal.


a).La  empresa  gira  un  cheque  por  $120.000, por  concepto  de  arrendamiento de oficinas  por  un  mes.


b). para  iniciar  una  empresa, un  socio  aporta $1.300.000, con cheque, otro  socio aporta un terreno por $ 1.500.000.


c). La  empresa  recibe $75.000 por concepto de arrendamiento de parqueadero.


d). La empresa gira  un  cheque por $120.000 por concepto de arrendamiento de oficinas por  un  mes.


e).Venta  de  mercancías  a  crédito por $ 1.800.000.


f).Compra  a crédito muebles para  la  oficina por $ 470.000.


Correo: sorivera2020@gmail.com


miércoles, 29 de julio de 2020

TALLER PRACTICO, LA CUENTA Y SU CODIGO. Semana No 17 y 18.


Manejo  y  aplicación  del  código  y  su  cuenta:


CAJA                                                                                                     1105.

BANCO                                                                                                 1110.

CLIENTES                                                                                            1305.


MERCANCIAS NO FABRICADAS POR LA EMPRESA                 1435.

PROVEEDORES NACIONALES                                                       2205

COMERCIO AL POR MAYOR Y AL POR MENOR                        4135.

TERRENO                                                                                            1504.

EQUIPOS DE COMPUTACIÓN Y COMUNICACIÓN                     1528.

EQUIPOS DE OFICINA                                                                      1524.


EJERCICIOS EN CLASE:


1)  Se compra mercancías por valor de $500.000, paga  el 50% en efectivo y el otro 50% en cheque.


2)  Compra   terreno  por  $ 7.000.000. y  pagan con cheque .


3)  Vente de mercancía por $800.000, nos pagan  en  efectivo.


TAREA:


Investigar  los  códigos de  las  siguientes  cuenta.

a)  Bonos.

b)  Cuentas por cobrar  a  trabajadores.

c)  Inpuesto  sobre  las  ventas  por  pagar (IVA).


miércoles, 15 de julio de 2020

EJERCICIOS DE APLICACIÓN, EN ASIENTO HORIZONTAL. Semana 15 y 16


1)Venta  de  mercancías  a  crédito  por  $ 1.700.000.


2)Compra  a  crédito  muebles  para  la  oficina  por  $470.000.


3)La  empresa  concede  un  préstamo a un empleado  y  gira  un  cheque por $250.000.


4)La empresa obtiene un préstamo del  bancomercio por $3.000.000, que consigna en cuenta corriente.


5)Un cliente abona $450.000. a la deuda por venta de mercancías a crédito, gira un cheque a favor de la empresa.


6)Compro   terreno  por $ 200.000. y pagan con cheque.

7) Venta  de mercancía  al contado  por valor de 35.000.000.


8)compra de mercancía  a  crédito  por $ 1.500.000


9)Venta de mercancía al contado,  por $ 1.500.000


10)Compro  de  mercancías  a  crédito, por  valor  de $1.500.000.

martes, 7 de julio de 2020

PLAN ÚNICO DE CUENTAS. Semana 14 y 15


El plan  único  de  cuentas  para  los  comerciantes comenzó  a  aplicarse, a partir  del  primero  de  enero de 1993, a nivel  de  reporte a sociedades y comerciantes  legales o estatutaria mente obligados  a  tener revisor  fiscal; a partir  del  primero  de  enero de 1994, a nivel  de  documento fuente, a sociedades  y  comerciantes con  revisor fiscal; y a partir del primero  de  enero de 1995 regirá  para  todos  los  comerciantes obligados  a  llevar  contabilidad.


CATALOGO  DE  CUENTAS:    El catálogo  de  cuentas y su estructura, serán  de  aplicación obligatoria y en la contabilidad no podrán utilizarse clase, grupos, cuentas, o subcuentas diferentes a las previstas en él.

Los entes económicos  que  lo  consideren necesario podrán utilizar internamente, para el registro de sus operaciones, códigos y denominaciones diferentes, caso en el cuál deberán elaborar  una  Tabla de Equivalencias, entre  estas   y  las  contenidas en el  Catálogo del plan único  de  cuentas, la cual estará  a  disposición de  las  personas  o  entidades  que  de conformidad  con  la  ley tengan  la  potestad de inspeccionar o examinar los  libros  y  papeles del ente  económico. sin embargo en libros registrados se deberá  asentar la información contable conforme  al  Catálogo de cuentas del mencionado Plan.


El plan  esta  estructurado sobre  la  base  de  los  siguientes  niveles:


Clase:                El primer  dígito

Grupo:               Los  dos  primeros  dígitos.

Cuenta:             Los cuatro primeros  dígitos.

Subcuenta:       Los  seis primeros  dígitos

Auxiliares:         Con  siete  o  mas  dígitos,


Las  clases  que  identifican  el  primer  dígito  son:


Clase  1:     Activo

Clase  2 :    Pasivo

Clase  3:     Patrimonio.

Clase  4:     Ingresos.

Clase  5:     Gastos  

Clase 6:      Costos  de Ventas.

Clase  7:     Costos de producción  o  de  operación.

Clase  8:     Cuentas  de  orden  deudora.

Clase  9:      Cuentas  de  orden  acreedoras.


Las  clases  1, 2 y 3  comprenden  las  cuentas que conforman  el  balance general, de  las clases 4, 5, 6 y 7, corresponden  a  las  cuentas del estado  de  ganancias  o perdidas o estado  de  resultados  y  las  clases 8 y 9 detallan  las  cuentas  de  orden.

martes, 23 de junio de 2020

PROCEDIMIENTO PARA REGISTRAR LAS OPERACIONES MERCANTILES. Semana 13 y 14


Para  registrar  las  operaciones  mercantiles en los  comprobantes  y  libros  de  contabilidad,  se  cambia  la  cuenta   T  por  los  asientos  de  diario en forma horizontal.


Ejemplo:  Venta  de  mercancías por $820.000, recibe $200.000 de contado  y  el  saldo a crédito. Las cuentas afectadas son:
Caja, Clientes y comercio al por mayor y al por menor.


Para registrar correctamente una operación mercantil  debemos  hacer  los  siguiente:

1. Identificar las  cuentas  que  se  afectan según el tipo de transacción:


  • Al comprar:  Qué  se  compra, y  Cómo  se  cancela.
  • Al vender:     Qué  se  vende, y como  se  cobra  su  valor.
  • Al cancelar una  deuda:  Qué tipo  de  deuda  se  paga,  y  como  se  cancela  su  valor.

Al  comprar mercancías a  crédito por $ 900.000,  se  debe preguntar:

  • Qué se compra:  Mercancías    ------  COMPRAS DE MERCANCIAS
  • Cómo  se  cancela:  Crédito     ------    PROVEEDORES  NACIONALES.
Compras Nacionales: es una cuenta de costos de ventas que aumenta -----  DÉBITO.
Proveedores Nacionales:  Cuenta de pasivo  que  aumenta ----------------   CRÉDITO.


Para determinar la cuenta que  se debita  y la cuenta que se acredita , primero  se  debe  identificar el grupo  de  cuentas a que pertenece y recordar su movimiento, teniendo  muy presente sus aumentos o disminuciones;  luego se procede  a  debitar  o  a  creditar  cada una.


Una cuenta se  DEBITA  si  la  cuenta  es  de:

  • activo  y  aumente
  • Pasivo y disminuye
  • Patrimonio y disminuye
  • Costos de ventas y aumenta.
  • Gastos y aumenta
  • Ingresos y disminuye.


Una cuenta  se  ACREDITA   si  la  cuenta es de:

  • Activo  y  disminuye
  • Pasivo  y  aumenta
  • Patrimonio y aumenta
  • Costos de ventas y disminuye
  • Gastos y disminuyes
  • Ingresos  y  aumenta.
EJEMPLO:

Se consigna en Bancomercio $ 500.000.

  • Donde se consigna :  en el banco  ------- Bancos.
  • De donde sale el dinero:   de la  empresa----------- CAJA.
BANCOS:  Cuenta de activo  que  al  consignar  aumenta ------- DÉBITO

CAJA:     Cuenta de activo  que  al retirar dinero disminuye. ----------CRÉDITO.


 TAREA:

Realizar  en  asientos de diario en forma horizontal  los  siguientes ejercicios:


1)  Se  compra  a  crédito mercancías por $ 800.000.


2)  Venta de mercancías  al contado  por $ 1.500.000.