martes, 23 de junio de 2020

PROCEDIMIENTO PARA REGISTRAR LAS OPERACIONES MERCANTILES. Semana 13 y 14


Para  registrar  las  operaciones  mercantiles en los  comprobantes  y  libros  de  contabilidad,  se  cambia  la  cuenta   T  por  los  asientos  de  diario en forma horizontal.


Ejemplo:  Venta  de  mercancías por $820.000, recibe $200.000 de contado  y  el  saldo a crédito. Las cuentas afectadas son:
Caja, Clientes y comercio al por mayor y al por menor.


Para registrar correctamente una operación mercantil  debemos  hacer  los  siguiente:

1. Identificar las  cuentas  que  se  afectan según el tipo de transacción:


  • Al comprar:  Qué  se  compra, y  Cómo  se  cancela.
  • Al vender:     Qué  se  vende, y como  se  cobra  su  valor.
  • Al cancelar una  deuda:  Qué tipo  de  deuda  se  paga,  y  como  se  cancela  su  valor.

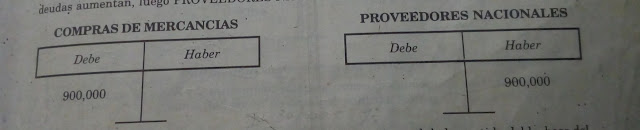
Al  comprar mercancías a  crédito por $ 900.000,  se  debe preguntar:

  • Qué se compra:  Mercancías    ------  COMPRAS DE MERCANCIAS
  • Cómo  se  cancela:  Crédito     ------    PROVEEDORES  NACIONALES.
Compras Nacionales: es una cuenta de costos de ventas que aumenta -----  DÉBITO.
Proveedores Nacionales:  Cuenta de pasivo  que  aumenta ----------------   CRÉDITO.


Para determinar la cuenta que  se debita  y la cuenta que se acredita , primero  se  debe  identificar el grupo  de  cuentas a que pertenece y recordar su movimiento, teniendo  muy presente sus aumentos o disminuciones;  luego se procede  a  debitar  o  a  creditar  cada una.


Una cuenta se  DEBITA  si  la  cuenta  es  de:

  • activo  y  aumente
  • Pasivo y disminuye
  • Patrimonio y disminuye
  • Costos de ventas y aumenta.
  • Gastos y aumenta
  • Ingresos y disminuye.


Una cuenta  se  ACREDITA   si  la  cuenta es de:

  • Activo  y  disminuye
  • Pasivo  y  aumenta
  • Patrimonio y aumenta
  • Costos de ventas y disminuye
  • Gastos y disminuyes
  • Ingresos  y  aumenta.
EJEMPLO:

Se consigna en Bancomercio $ 500.000.

  • Donde se consigna :  en el banco  ------- Bancos.
  • De donde sale el dinero:   de la  empresa----------- CAJA.
BANCOS:  Cuenta de activo  que  al  consignar  aumenta ------- DÉBITO

CAJA:     Cuenta de activo  que  al retirar dinero disminuye. ----------CRÉDITO.


 TAREA:

Realizar  en  asientos de diario en forma horizontal  los  siguientes ejercicios:


1)  Se  compra  a  crédito mercancías por $ 800.000.


2)  Venta de mercancías  al contado  por $ 1.500.000.


lunes, 22 de junio de 2020

RÉGIMEN PARA REGISTRAR Y DECLARAR VENTAS: Semana No. 13 Y 14.


Existen dos regímenes  para  la  inscripción  en  el  registro nacional  de  vendedores;  quienes  estén obligados, de acuerdo  con  sus  características, debe seleccionar  el  que  les  corresponda.


RÉGIMEN SIMPLIFICADO:  Es  un  tratamiento  especial que  se  ha  diseñado para  los  comerciantes  minoristas  o  detallistas, cuyas  ventas  estén  gravadas a la tarifa general  del impuesto sobre  las  ventas (16 %).

tengamos presente que  el   IVA  actual  para  las  ventas  es  del  (19%).

RESPONSABLES DEL RÉGIMEN SIMPLIFICADO:  Quienes  vendan  bienes  o   servicios gravados  podrán  inscribirse  en  el  régimen  simplificado del impuesto  sobre  las ventas cuando  cumplan  la  totalidad de  las  siguientes  condiciones.


  • Que  sean  personas  naturales.
  • Que  tengan  máximo dos establecimientos de comercio.
  • Que no  sean  importadores de bienes corporales muebles.
  • Que no vendan por cuenta  de  terceros, así  sea  a nombre  propio.
  • Que sus ingresos netos provenientes de su actividad comercial en el año inmediatamente anterior (1995), sean inferiores  a  la  suma de 54.000.000 y que su patrimonio  bruto  fiscal al 31 de diciembre del año inmediatamente anterior (1995), sea inferior a $150.000.000, según el ( Art. 499 del  E. T.)
Compromisos  de  los  comerciantes que pertenezcan al régimen simplificado:

  • Deberán llevar como  costos o gastos en el impuesto de renta el IVA pagado  en la adquisición de bienes y servicios. 
  • Deberán  llevar  el  libro fiscal de registro de operaciones diarias por cada establecimiento ( pagina 140).
  • No están obligados a presentar declaración de impuesto  sobre  las  ventas (Art. 601 E.T). 
  • No pueden cobrar el  IVA  por la venta o prestación de servicios gravados (Art. 437 E.T)
  • No están obligados a expedir facturas  en  las  operaciones realizadas.


RÉGIMEN  COMÚN:  Los  comerciantes, productores  e  importadores que no  cumplan con los requisitos para pertenecer al régimen simplificado, deben acogerse al  régimen común.


Obligaciones de los responsables del régimen común.

  • Expedir factura con los requisitos legales.
  • Cobrar, declarar y pagar el impuesto sobre  las  ventas por periodos bimestrales, de acuerdo con el calendario fiscal. (Art. 601 E.T).
  • Retener, declarar  y  pagar mensualmente el impuesto sobre a las ventas retenidos de acuerdo con los plazos que señale el gobierno nacional..
  • Retener, declarar y pagar mensualmente la retención en la fuente, según el calendario fiscal.
  • Expedir certificados de retención.

CONTABILIZACIÓN DEL IMPUESTO  SOBRE LAS VENTAS  POR PAGAR:

IVA  generado  y  discriminado  en  la  factura:  es  el  impuesto  que  deben  cobrar los responsables del impuesto a las ventas, discriminado en la factura de venta, es el IVA  generado y su valor acredita la cuenta Impuesto sobre las  Ventas por Pagar.

Se exceptúan del impuesto  sobre  las  ventas los siguientes utensilios escolares, del aseo y del hogar.

  • Uniforme  único escolar, lápices de escribir, crema dental, jabón de uso personal, jabón barra para  lavar, creolina, escobas, trapeadores  y cepillos, pilas, velas, pañales, corte de cabello para hombre  y  mujer, fósforos, gas  propano para uso doméstico.
  • Están exentos, ademas los equipos y elementos  que  importen las instituciones  de  educación  superior, centros de investigación y de altos estudios, debidamente reconocidos y que estén destinados a proyectos de investigación científica o tecnológica , aprobados  por  el  
  • departamento Nacional de Planeación.
Responsables del impuesto sobre  las  ventas  en  servicios:  

  • Quienes presten servicios expresamente excluidos del impuesto a  la  ley .
  • Quienes cumplan las condiciones exigidas para pertenecer  al  régimen simplificado.
EJEMPLOS:


Competencia:

En cada uno  de  los  ejercicios anteriores trabajar el  IVA   al  (19 %).
Correo. msonia574@gmail.com
Entrega:  Junio 30 del 2020.


jueves, 18 de junio de 2020

EJERCICIOS DE PARTIDA DOBLE. Semana No, 12 y 13


CONTABILIZAR  POR  EL  SISTEMA  DE  PARTIDA  DOBLE  Y  HACER  BALANCE  DE  COMPROBACIÓN:


1) Venta  de  mercancías  al  contado  por  $10.000.000.

2) Consigna en bancolombia el punto anterior.

3) Compra  de  mercancía  al  contado por $ 4.000.000, se  paga  con  cheque  de  bancolombia.

4) Compra  de  mercancía  a crédito  por $ 37.500.000.

5) Venta de mercancía a crédito por $8.000.000.

6) Compra acredito de computadores por  $ 12.000.000,  y muebles por $ 4.000.000, para la oficina.

7) La  empresa concede  un  préstamo  a  un  empleado por $300.000, gira cheque de bancolombia.

8) La empresa  obtiene  un  préstamo  de  bancolombia  por  $ 20.000.000.

9) Un cliente abona $ 4.000.000, a la deuda por mercancías  a crédito.

10) La  empresa gira un cheque por $ $ 5.000.000 a bancolombia como abono  a  la  deuda.

11) La empresa gira  un  cheque por $ 7.500.000 a un proveedor por concepto de  abono  a  deuda por mercancía.

12) Un socio aporta $ 15.000.000, con cheque, otro socio aporta edificio por $ 70.000.000.

13) La  empresa  gira  un  cheque por $250.000, por concepto de arriendo a oficina por un mes.

14) La empresa  gira  un  cheque por $ 750.000, correspondiente a  3 meses  de  arrendo  anticipado.

15) La empresa recibe $1.000.000, por concepto de arrendamiento de parqueadero.

16) a fin de mes la empresa adeuda los servicios públicos de un mes por $ 400.000


miércoles, 17 de junio de 2020

Ejercicios de partida doble, Semana No 12.


REALIZAR  EN  CUENTAS  T  LOS  SIGUIENTES  EJERCICIOS.


1)Venta  de  mercancías  al contado por $ 10.000.000.

2)Consigna  en  bancolombia  el  punto  anterior.

3)Compra de mercancías al contado  por $ 4.000.000, paga  con  cheque de bancolombia.

4)Compra  de  mercancías  a  crédito por $ 37.500.000.

5)Venta  de  mercancías  a  crédito por $ 8.000.000.

6)Compra  a  crédito  muebles  para  la  oficina  por por  $ 12.000.000.


dale click en el siguiente enlace:

https://drive.google.com/file/d/1Hf0CkN27JqPQtuSnbFaEewZ6Je_jBL2P/view?usp=sharing


jueves, 11 de junio de 2020

TALLER DE DESCRIPCIÓN Y DINÁMICA. Semana No 11.


Realizar  la  descripción y dinámica  de  las  siguientes cuentas con sus respectivos nombres.

a) 3115

b) 5120

c) 5135

d) 5140

e) 5145

f) 5150

g) 5160

h) 5195

i) 5205

j) 5230

k) 5305

l) 5395

ll) 6135

m) 6205

n)6225


Nota:   trabajarlas  en  el  cuaderno


LA  PARTIDA  DOBLE  Y  LA  ECUACIÓN  PATRIMONIAL:


Tengamos  presente  que  al  examinar  cualquier  operación  mercantil  y  recordar  el  manejo  de  las  cuentas, notamos que en cada una de ellas  se  afectan, por  lo  menos  dos cuentas, una que  se  debita  y  otra  que  se  acredita

Ejemplo:  Venta  al  contado  de  un  terreno  por $ 7400.000.

Al  vender  al  contado se recibe  dinero, significa  que  CAJA, cuenta  del  Activo, aumenta. por eso  se  debita.  Se  recibe  dinero  y  a cambio se entrega  un  terreno, luego  la  cuenta TERRENOS, que también es de activo, disminuye:  por lo tanto se acredita.


Ejemplo:  Compra  de  mercancías  a  crédito por $900.000.
La cuenta COMPRA  DE  MERCANCÍAS aumenta , debitandose.

Al recibir  la  mercancía  se  debe  pagar  ese  valor, pero  la  mercancía  es  comprada  a  credito  y  las  deudas  se  aumentan, luego  Proveedores Nacionales  se  acredita.


Los ejercicios anteriores ayudan a deducir el principio universal de la partida doble, el cual es la base del sistema de la contabilidad moderna ( FRAY LUCAS  PACIOLO), según  el  cual  si  se  debita una cuenta por un valor se debe acreditar otra u otras por igual valor. Lo que significa que en cualquier asiento contable, la suma de los débitos debe ser  igual a la suma de los créditos.


ASIENTOS CONTABLES:  Es el registro  de  las  operaciones mercantiles en los comprobantes y libros de contabilidad.

En el registro contable se pueden presentar dos tipos de asientos.  asiento simple  y  asiento compuesto.

ASIENTO SIMPLE:  Es cuando solamente se afectan dos cuentas correspondientes a un débito  y  a  un  crédito.  Ejemplo:

Se compra  al  contado  con  cheque, un  teléfono para uso de la empresa por $300.000.  Las cuentas afectada son:  EQUIPOS DE COMPUTACIÓN Y COMUNICACIÓN, cuenta de Activo que por aumentar, se debita  y BANCOS, cuenta del Activo que por disminuir se acredita.


ASIENTO  COMPUESTO:  Es cuando en el registro se afectan más de dos cuentas, pueden ser una cuenta deudora y dos o más acreedoras, o dos o mas cuentas deudoras y una acreedora. Ejemplo.

Venta de mercancías por $820.000, se reciben $ 200.000 de contado y el saldo a crédito..
Las cuentas afectadas son tres, CAJA, cuenta del Activo, que por aumentar se debita,, CLIENTES,  cuenta del Activo, que por aumentar, se debita; y  COMERCIO AL POR MAYOR Y AL POR MENOR, cuenta de Ingresos, que al aumentar se acredita.


      COMPETENCIA:


1- Investigar  la  biografía  de Fray  Luca  Pacioli.    

2- Evaluación  oral,  de  todo  lo  visto  hoy,  mas la investigación,  para  el  día   19  de  Junio  del 2020.      
      

martes, 9 de junio de 2020

EJERCICIOS DE PARTIDA DOBLE. EN CUENTAS T Semana No 11.


1)Consignación  en  Bancomercio  por  $500.000


2)Compra  de  mercancía  al  contado  por $800.000, valor  cancelado  con  cheque  del Bancomercio.


3)Compra  de  mercancía  a crédito por $800.000


4)Venta de mercancías  al  contado  por $1500.000


5)Venta de mercancías a crédito por $1700.000


6)Compra a crédito  muebles para la oficina por $470.000


7)La empresa concede un préstamo  a  un  empleado  y  gira  un  cheque por $250.000


8)La empresa gira  un  cheque por $120.000 por concepto de arrendamiento de oficinas por un mes.


LOS LIBROS DE CONTABILIDAD Y SU CLASIFICACIÓN. Semana 11 y 12


COMPETENCIA:

1)  Con  la  ayuda  del  anterior  documento, investiga  y  responde:

a) Qué  son  libros  de contabilidad.?

b) Dentro  de  los  aspectos   legales;   ¿ cuáles  son  los  requisitos de carácter general, que  todo  comerciante  debe  tener  en  cuenta y  por  ende cumplir?.

c) Cómo  y  cuando  se  deben  elaborar  los  estados  financieros?

d) Cómo  deben ser  los  asientos  en  los  libros  de  contabilidad?

e) Cómo  deben  conservar los entes económicos los libros de contabilidad?

f) Qué función cumplen  los  libros  y  papeles  de  comercio en las cuestiones  mercantiles?

g) Cómo  se clasifican  los  libros  de  contabilidad?

h) Cuáles  son  los  libros  obligatorios?.

i) Cuáles son  los  libros  auxiliares?

j) Cuáles  son  los  aspectos  que  los  comerciantes obligados a llevar  libros  de  contabilidad deben tener en cuenta? 


Nota: Copiar  y  resolver  en  el  cuaderno  de  contabilidad.

Sustentación individual  y  entrega.  Junio 16  del  2020.
Correo,  msonia574@gmail.com