martes, 18 de agosto de 2020

LA ECUACIÓN PATRIMONIAL. Semana 20 y 21


DESCRIPCIÓN  DE  LA  ECUACIÓN  PATRIMONIAL:


Contablemente  debe existir  equilibrio  entre  las  cuentas  reales de Activo, de Pasivo y de Patrimonio de  una  empresa, para determinar  el  equilibrio entre estas  cuentas, se utiliza  una  formula  matemática conocida  con  el nombre de Ecuación Patrimonial.  Esta formula da a conocer, independientemente, el valor  del  Activo,  del  Pasivo  o  del  Patrimonio.


ECUACIÓN  PATRIMONIAL  ----    ACTIVO  =  PASIVO   +  PATRIMONIO.


                                                             PASIVO  =  ACTIVO   -    PATRIMONIO.


                                                  PATRIMONIO   =   ACTIVO  -     PASIVO. 


Ejemplo:  Villarreal  Asociados  &  Cía  Ltda.  suministra   la  siguiente  información:  posee  $600.000 en cuenta corriente bancaria, $ 3.000.000. en equipos  para  oficina, $1.200.000 que  debe  cobrar por venta  de  mercancías $1.800.000 en terrenos;  debe  pagar  a  proveedores $ 900.000, un préstamo bancario por 4 500.000.  Determinar  el  Patrimonio  de  la  empresa. 


jueves, 13 de agosto de 2020

IMPUESTO SOBRE LAS VENTAS POR PAGAR. Semana No 17-18 y 19-20


IVA  POR  PAGAR:

A partir del primero  de  Abril de 1984  los  productores,  importadores y los comerciantes deben cobrar  el  impuesto en el momento  de  vender los artículos producidos, importados y comercializados por ellos.
También lo deben cobrar las personas que presten algunos servicios gravados como: parqueaderos, clubes sociales y deportivos, reparaciones, seguros, restaurantes, hoteles, servicio telefónico, computación y procesamiento de datos y otros.
En la mayoría de los casos, el impuesto que se debe cobrar es el 16% (vigente a partir del 1 de enero de 1986), del precio de venta de los artículos que se vendan dentro de este precio se deben incluir aquellos  gastos necesarios para realizar la venta como son fletes y acarreos, gastos financieros, y otros liquidados en la misma factura..
Existen algunos  casos en los cuales el impuesto equivale al 35% del precio de venta del bien y lo deben cobrar solamente los importadores de artículos gravados con esta tarifa, según la Dirección General de impuestos nacionales. 
Luego  de  la  reforma  tributaria  el  IVA,  paso  del  16%  al  19%.


RÉGIMEN PARA REGISTRAR Y DECLARAR  VENTAS.


Existen dos regímenes para la inscripción en el registro nacional de vendedores, quienes estén obligados, de acuerdo con sus características, deben seleccionar el que les corresponda.

ellos  son: régimen simplificada y régimen común.


RÉGIMEN SIMPLIFICADO:  Es  un  tratamiento  especial que  se  ha  diseñado para  los  comerciantes  minoristas  o  detallistas, cuyas  ventas  estén  gravadas a la tarifa general  del impuesto sobre  las  ventas (16 %).

tengamos presente que  el   IVA  actual  para  las  ventas  es  del  (19%).


RESPONSABLES DEL RÉGIMEN SIMPLIFICADO:  Quienes  vendan  bienes  o   servicios gravados  podrán  inscribirse  en  el  régimen  simplificado del impuesto  sobre  las ventas cuando  cumplan  la  totalidad de  las  siguientes  condiciones.


  • Que  sean  personas  naturales.
  • Que  tengan  máximo dos establecimientos de comercio.
  • Que no  sean  importadores de bienes corporales muebles.
  • Que no vendan por cuenta  de  terceros, así  sea  a nombre  propio.
  • Que sus ingresos netos provenientes de su actividad comercial en el año inmediatamente anterior (1995), sean inferiores  a  la  suma de 54.000.000 y que su patrimonio  bruto  fiscal al 31 de diciembre del año inmediatamente anterior (1995), sea inferior a $150.000.000, según el ( Art. 499 del  E. T.)

Compromisos  de  los  comerciantes que pertenezcan al régimen simplificado:


  • Deberán llevar como  costos o gastos en el impuesto de renta el IVA pagado  en la adquisición de bienes y servicios. 
  • Deberán  llevar  el  libro fiscal de registro de operaciones diarias por cada establecimiento ( pagina 140).
  • No están obligados a presentar declaración de impuesto  sobre  las  ventas (Art. 601 E.T). 
  • No pueden cobrar el  IVA  por la venta o prestación de servicios gravados (Art. 437 E.T)
  • No están obligados a expedir facturas  en  las  operaciones realizadas.


NUEVO  CORREO:   sorivera2020@gmail.com


miércoles, 12 de agosto de 2020

COMPROBACIÓN DE SALDOS. Semana 19 y 20


COMPROBACIÓN  DE  SALDOS.


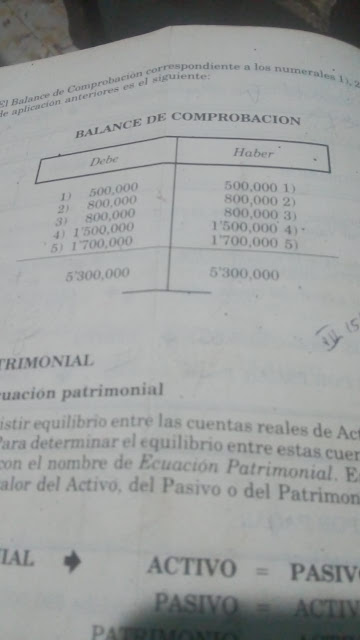
Al terminar de registrar  los  asientos contables, se  debe comprobar la aplicación  de  la  partida  doble, para  ello   se  resume  el  desarrollo  del  ejercicio  en  una  sola  cuenta T.  
al final  se  suman  los  débitos  y  los  créditos, valores que deben ser  iguales.


El  balance  de  comprobación  correspondiente  a  los  numerales 1),  2), 3), 4)  y  5),  de  los  ejercicios  de  aplicación  anterior  es  el  siguiente.


Un balance de comprobación es un instrumento financiero que se utiliza para visualizar la lista del total de los debitos y de los créditos de las cuentas, junto al saldo de cada una de ellas (ya sea deudor o acreedor). De esta forma, permite establecer un resumen básico de un estado financiero.


 EJERCICIOS  DE  APLICACIÓN  PARA  BALANCE  DE  COMPROBACIÓN:


a) Consignación  en  bancomercio por $500.000.


b) Compra de mercancias al contado por 800.000, valor cancelado con cheque de bancomercio.

 
c) Compra de mercancía a crédito por $800.000.


d)  Venta de mercancía al contado por $1.500.000.


e) Venta de mercancías a crédito por $ 1.700.000.


domingo, 9 de agosto de 2020

CUANDO NO EFECTUAMOS LA RETENCIÓN EN LA FUENTE. Semana No. 19 y 20


Según  el  artículo 369 del estatuto tributario no están sujetos   a retención en la fuente los  siguientes:


 1). Los  pagos  o  abonos  en  cuentas  que  se  efectúen a:

a).  La nación, los departamentos, el distrito capital, los municipios, las empresas  industriales  y comerciales del estado del orden departamental y municipal y demás establecimientos oficiales descentralizados, siempre y cuando no se señalen en la ley como contribuyentes.


b).   Las entidades no contribuyentes: Entidades sin animo  de  lucro, las cooperativas que en la distribución de excedentes cumplan con la legislación cooperativa, las cajas de compensación familiar, fondos mutuos de inversión, fondos de empleados, fondos de pensión,de jubilación e invalidez y las asociaciones gremiales cuando no realicen actividades industriales y de mercadeo.


2).   Los  pagos  y  abonos  en  cuenta que  por disposiciones especiales sean exentos en cabeza del beneficiario.


3).   Los pagos  y  abonos en cuenta respecto de los cuales debe hacerse retención  en  la  fuente en virtud  de disposiciones especiales por otros conceptos.


APLICACIÓN DE LA RETENCIÓN EN LA FUENTE:


Retención sobre salarios e ingresos laborales gravables :

Ejemplo: El empleador cancela al trabajador sueldo $1.200.000, comisión  por  ventas $96.000. Total pagado $1.296.000.
Base liquidación retención = Total Devengado 1.296.000 X 70% = $907.200. Según tabla de retención en la fuente para 1996 a $ 907.200 le corresponden: 39.000.


Retención  en  la  fuente  por  servicios:  Se entiende por  servicios toda actividad, labor o trabajo prestado por una persona  natural o jurídica sin relación de dependencia laboral, que genera una contraprestaciòn en dinero o especie.

Ejemplo 1:  Pago de servicio de mantenimiento y limpieza de maquina de oficina por $120.350; Retención en la fuente 4%.


Ejemplo  2:  Pago de fletes por transporte de mercancìas por $185.000; Retención en la fuente 1%.


Ejemplo  3:  Pago de vigilancia nocturna por $60,000;Retenciòn en la fuente 2%.


COMPETENCIA:

En  cada  uno  de  los  ejercicios trabajar desde el punto de vista; Retenedor y desde el punto de vista ; Retenido; como  tambien su respectiva  codificación, para  cada  cuenta.


1). Se paga  flete  por  transporte de mercancías por $300.000; Retención en la fuente 1%.


2). Se  paga  servicios de mantenimiento y limpieza de máquina de oficina por $500.000; Retención  en  la  fuente 4%


3). Se  paga  un mes de vigilancia  por$ 900.000; Retefuente 2%.


Nota:  enviar  al  siguiente  correo:  sorivera2020@gmail.com.

Fecha  de  entrega: miercoles 12 de Agosto / 2020. último  día.


martes, 4 de agosto de 2020

EJERCICIOS EN CLASE. Semana No. 18 y 19


Trabajar  los  siguientes  ejercicios  en  cuentas  T  y  luego  en  asiento horizontal.


a).La  empresa  gira  un  cheque  por  $120.000, por  concepto  de  arrendamiento de oficinas  por  un  mes.


b). para  iniciar  una  empresa, un  socio  aporta $1.300.000, con cheque, otro  socio aporta un terreno por $ 1.500.000.


c). La  empresa  recibe $75.000 por concepto de arrendamiento de parqueadero.


d). La empresa gira  un  cheque por $120.000 por concepto de arrendamiento de oficinas por  un  mes.


e).Venta  de  mercancías  a  crédito por $ 1.800.000.


f).Compra  a crédito muebles para  la  oficina por $ 470.000.


Correo: sorivera2020@gmail.com


lunes, 3 de agosto de 2020

REPASO DEL TEMA DE IVA Y RETEFUENTE. Semana 17, 18 y 19.


La retención  en  la  fuente  es  un  mecanismo  de  recaudo anticipado de los impuestos  de rentas  y  complementarios, por  el  cual  una  persona (retenedor) deduce  a  otra (retenido) un porcentaje determinado  del  valor por  pagar  al  contado o a crédito, en compras  o  servicios, con el fin de consignarlo en un banco autorizado para recaudar impuestos en nombre de la  Administración de Impuestos  Nacionales.


AGENTES  RETENEDORES:  Son  las personas naturales, jurídicas y  las sociedades de hecho, quienes  estan  obligadas a efectuar  retención  por diversos conceptos.

Las personas  narueales: Por  los  siguientes conceptos: salarios  o  imgresos laborales gravables, loteria  rifas, apuestas  y  similares, venta  o  enejenación de Activos  fijos diferentes  de  bienes  raices, patrimonio,  pagos,  o  giros  al  exterior.


Las personas jurídicas y las sociedades  de  hecho: Por  los  siguientes  conceptos: Salarios o ingresos  laborales gravables, servicios, honorarios, comisiones dividendos, rendimientos financieros, loterias rifas, apuestas y similares, contratos de construcción y urbanización y en general, de confección de obra material de bien inmueble, arrendamientos, patrimonio, ingresos tributarios, remesas  y  pagos al exterior  y  timbre.


OBLIGACIONES  DE  LOS  AGENTES  RETENEDORES:


Retener.


 Consignar oportunamente los dineros recaudados.

Expedir certificados a los retenidos sobre las retenciones practicadas.


CONTABILIZACIÓN  DE RETENCIÓN  EN  LA FUENTE:  Para contabilizar  la retención  en  la  fuente se utilizan  dos  tipos  de  cuentas:

a)Cuando  la  empresa  retiene, se afecta  una  cuenta de pasivo, denominada Retención  en  la  fuente.

Ejemplo: Compra  de  mercancias  al  contado por $900.000; Iva 16%, Retención  en  la fuente 3%.


b)Cuando  a la empresa le retienen, afecta una cuenta de  Activo, denominada Anticipo de Impuestos y Contribuciones o saldos a favor ( Retención en la fuente).


 Ejemplo:  Venta  de  mercancias  al  contado a persona jurídica por $800.000; Iva 16%; Retención en la fuente 3%.


Correo: sorivera2020@gmai.com

LA RETENCIÓN EN LA FENTE. Semana No 18 y 19


La retención  en  la  fuente  es  un  mecanismo  de  recaudo anticipado de los impuestos  de rentas  y  complementarios, por  el  cual  una  persona (retenedor) deduce  a  otra (retenido) un porcentaje determinado  del  valor por  pagar  al  contado o a crédito, en compras  o  servicios, con el fin de consignarlo en un banco autorizado para recaudar impuestos en nombre de la  Administración de Impuestos  Nacionales. 


AGENTES  RETENEDORES:  Son  las personas naturales, jurídicas y  las sociedades de hecho, quienes  estan  obligadas a efectuar  retención  por diversos conceptos.

Las personas  narueales: Por  los  siguientes conceptos: salarios  o  imgresos laborales gravables, loteria  rifas, apuestas  y  similares, venta  o  enejenación de Activos  fijos diferentes  de  bienes  raices, patrimonio,  pagos,  o  giros  al  exterior.


Las personas jurídicas y las sociedades  de  hecho: Por  los  siguientes  conceptos: Salarios o ingresos  laborales gravables, servicios, honorarios, comisiones dividendos, rendimientos financieros, loterias rifas, apuestas y similares, contratos de construcción y urbanización y en general, de confección de obra material de bien inmueble, arrendamientos, patrimonio, ingresos tributarios, remesas  y  pagos al exterior  y  timbre.


OBLIGACIONES  DE  LOS  AGENTES  RETENEDORES:


Retener.

Consignar oportunamente los dineros recaudados.

Expedir certificados a los retenidos sobre las retenciones practicadas.


CONTABILIZACIÓN  DE RETENCIÓN  EN  LA FUENTE:  Para contabilizar  la retención  en  la  fuente se utilizan  dos  tipos  de  cuentas:

a)Cuando  la  empresa  retiene, se afecta  una  cuenta de pasivo, denominada Retención  en  la  fuente.

Ejemplo: Compra  de  mercancias  al  contado por $900.000; Iva 16%, Retención  en  la fuente 3%.


b)Cuando  a la empresa le retienen, afecta una cuenta de  Activo, denominada Anticipo de Impuestos y Contribuciones o saldos a favor ( Retención en la fuente).

Ejemplo:  Venta  de  mercancias  al  contado a persona jurídica por $800.000; Iva 16%; Retención en la fuente 3%.


Correo: sorivera2020@gmail.com